
开yun体育网3、境外业务推高毛利率-开云(中国)Kaiyun·官方网站 - 登录入口
出品 | 枪弹财经
作家 | 于莹
剪辑 | 王亚静
好意思编 | 倩倩
审核 | 颂文
2024年7月,一段“985大一投行实习的一天”视频在收集传播。又名证券投行部实习生开豪车、打高尔夫炫富,无意涌现其参与的三个IPO容颜敏锐信息,其中就包括“海柔革命容颜”的客户贵府。
彼时,海柔革命尚在D+轮融资阶段。两年以后,风云平息,公司也终于在2026年2月递表港交所,招股书失效后,公司于9月又更新财务数据再次冲刺IPO。
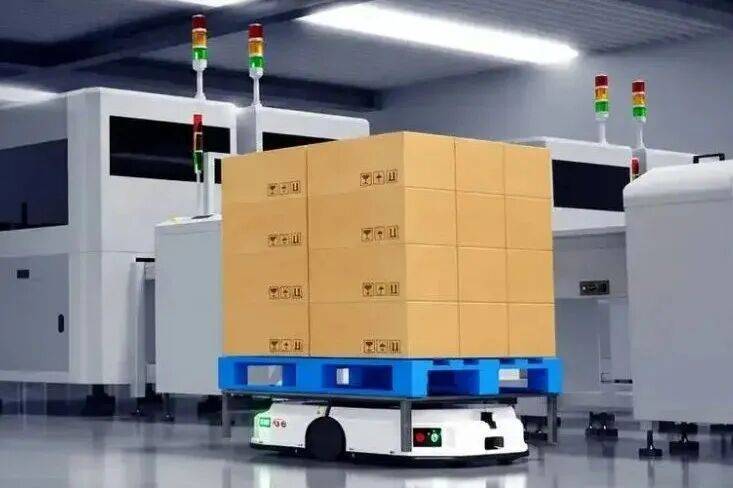
在自动化仓库中,箱式仓储机器东谈主穿梭于货架之间,将货箱自动运载至拣选工位,东谈主不动、货在跑,这套“货到东谈主”的自动化系统,是海柔革命冲刺港交所的中枢故事。
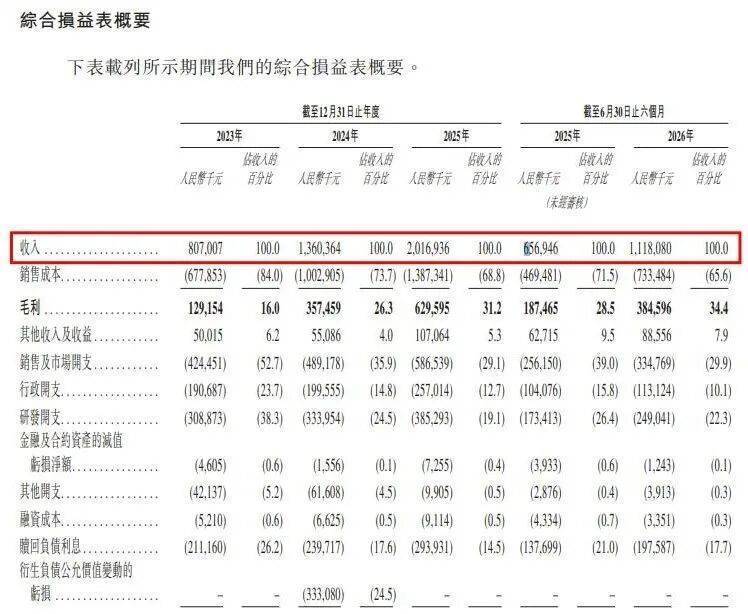
在机器东谈主爆火确当下,海柔革命收入两年增长约1.5倍,毛利率从16.0%翻倍至34.4%,国外收入占比初次过半。但在利润端,三年半累计耗损超35亿元,筹备现款流永远未能转正。
此外,公司账上还压着与上市成败深度绑定的超50亿元多数赎回欠债;在IPO前,公司还曾遇到大股东“清仓式减捏”。
亮眼的增长之外,海柔革命需要靠近的挑战还有好多。
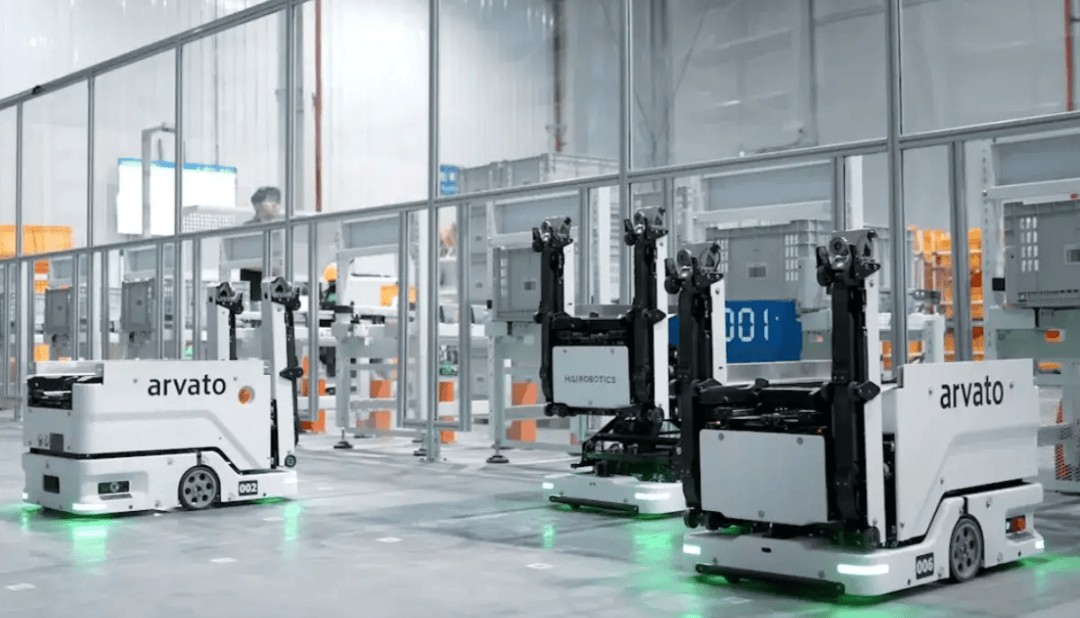
1、依靠大客户,把生意和订单价钱作念“大”海柔革命主要提供仓储拣选自动化处治决议,中枢家具是ACR(箱式仓储机器东谈主)。
它的价值在于把传统的“东谈主找货”改成“货到东谈主”:机器东谈主进入货架区域,把指定货箱搬运到使命站,由工东谈主或机械臂在固定位置完成拣选。
对SKU数目多、订单波动显着的电商、服装、第三方物流和零卖客户,这套决议既能提高存储密度,也比固定式运送线更容易扩容和考订。
(图 / 海柔革命官网)
限度2026年6月底,公司业务已袒护公共40多个国度和地区,累计签约容颜超2000个、请托超1600个,合营的客户及渠谈伙伴逾越900家,客户包括联思、科勒、特步、李宁等。
招股书称,公共十大服装前锋公司中七家、公共十大第三方物流公司中七家齐是海柔的客户。
2023年至2025年,公司收入从8.07亿元增至20.17亿元,两年增长约1.5倍;2026年上半年收入11.18亿元,同比再增70.2%。
(图 / 海柔革命招股书)
海柔革命增长靠什么撑起来?谜底是“把票据作念大”。
从2023年到2026年上半年,公司的签约容颜数目从420个降到204个。2026年上半年,新签客户为329家,同比增长约4%,但单容颜平均价值从约330万元涨到约1020万元,三年半增长约2倍。
限度2026年6月末,订单额逾越2000万元的“重要客户”共20家,重要客户孝顺订单比例从2023的60%,擢升到2026年上半年的87.1%。
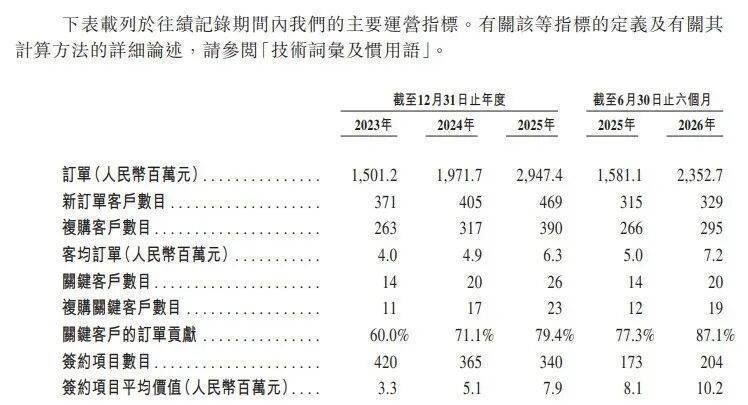
(图 / 海柔革命招股书)
可见,公司功绩增长引擎也曾从“铺容颜数目”切换为“作念大单”。
大单模式的公正是快速放量,代价是越来越依赖少数大客户。
2023年至2026年上半年,前五大客户收入占比从32.1%升到50.3%,一半收入来自前五大客户,其中3家是国外系统集成商,预计孝顺约30.0%(荷兰客户约11.5%、日本上市客户约11.3%、好意思国客户约7.2%)。
这也意味着,头部客户一朝收缩本钱开支或调整采购盘算推算,会胜仗传导到公司筹备层面。
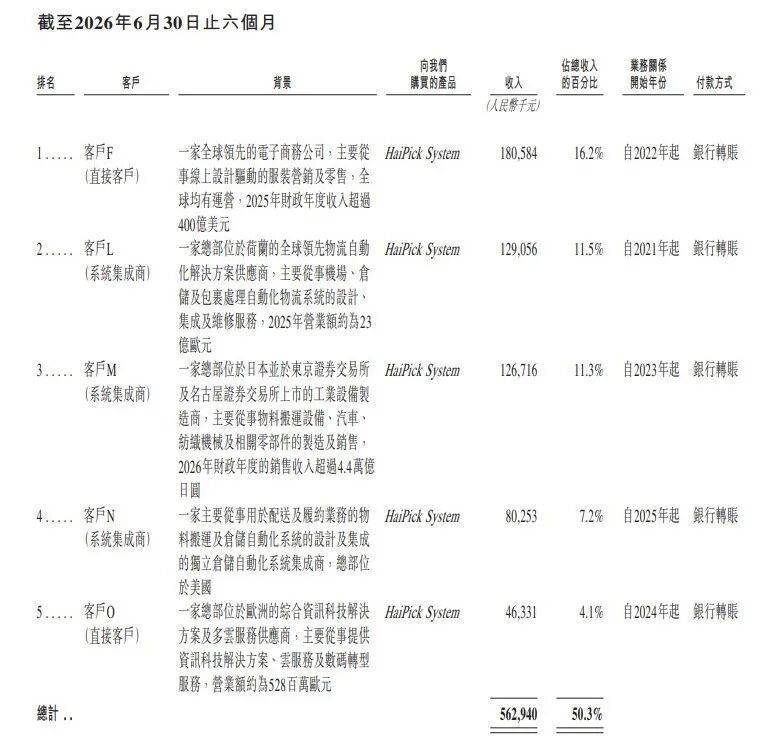
(图 / 海柔革命招股书)
2、钱卡在验收方法,筹备现款流耐久为负从事这么的“大生意”,公司的资金情况并不算深邃。
2023年至2025年,海柔革命的筹备现款流区别净流出4.82亿元、1.96亿元、3429.5万元,有渐渐收缩之势。
2026年上半年,筹备现款流净流出倏得放大,达到3.60亿元,高于上年同时的2.89亿元。而公司现款及现款等价物则由2025年末的20.15亿元降至2026年6月底的14.17亿元。
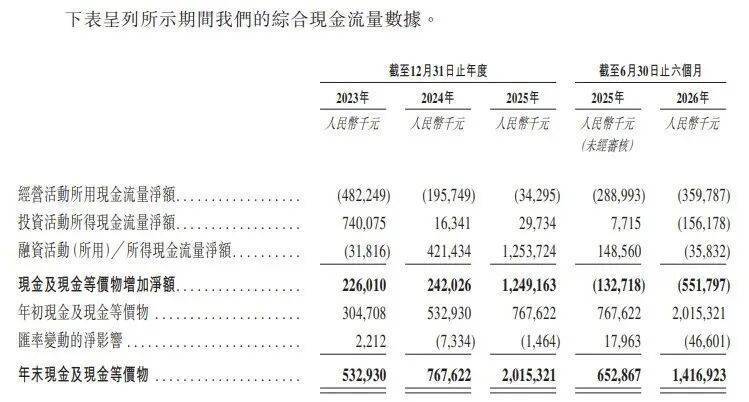
(图 / 海柔革命招股书)
但筹备现款流吃紧并不是因为客户“不付钱”。限度2026年6月末,公司合约欠债(客户预支款)约11.27亿元,贸易应收款项净额仅约2.90亿元,平均贸易应收款项的盘活天数约45天,回款质料看起来并不差。
其实,深层的问题在于营业模式本人。
海柔革命请托的家具包括机器东谈主本色、货架及使命站等配套硬件、仓储软件、算法,以及安设、调试和售后管事。
也便是说,客户购买的不是几台不错孤独起原的机器,而是一套需要镶嵌仓库经过、库存系统和订单体系的自动化基础设施。
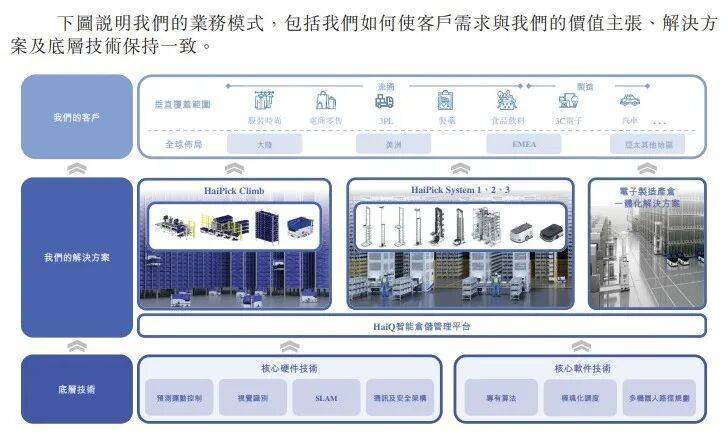
(图 / 海柔革命招股书)
海柔革命大部分收入来自一次性容颜请托,每个容颜齐要定制遐想、现场部署、东谈主员调试。范围越大,请托成本也会随着情随事迁,角落成本难以下降。
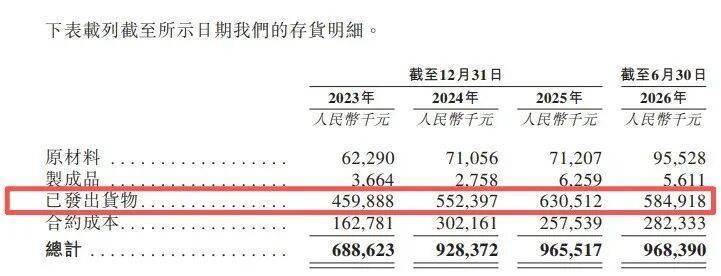
果然的瓶颈在验收方法,限度2026年6月底,公司存货约9.68亿元,其中“已发出货色”约5.85亿元、占比约六成,齐是也曾发到客户现场、恭候验收的开发与材料。
而验收拖一天,现款就多压一天。
(图 / 海柔革命招股书)
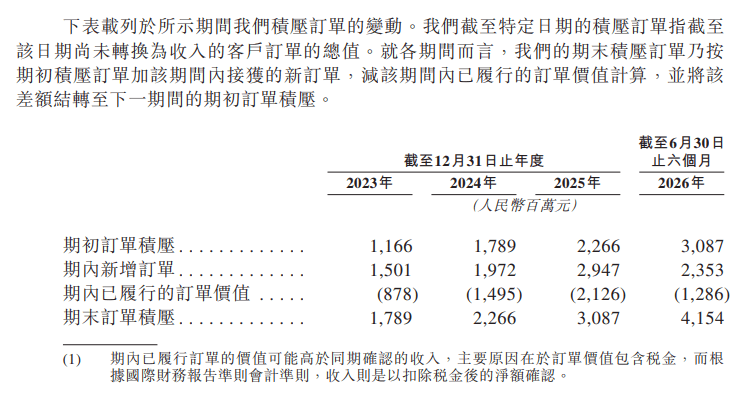
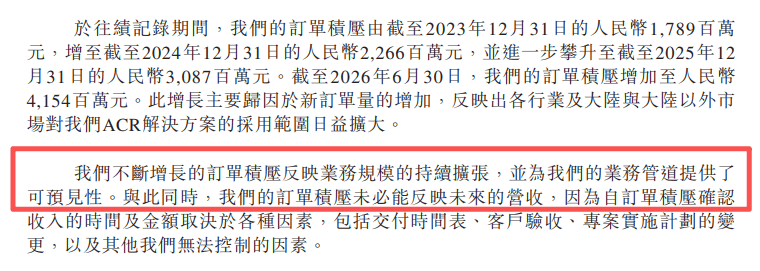
限度2026年6月末,海柔革命积压订单41.54亿元,是2025年收入(20.17亿元)的两倍多。但招股书指示:订单积压只怕能反应改日的营收,因为订单积压证据收入的时刻及金额取决于请托时刻表、客户验收等各式身分。
(图 / 海柔革命招股书)
正如前文所言,2026年上半年的前五大客户里,有三家是国外系统集成商,货发到集成商手里,终局仓库何时装完、何时署名验收,中间变量极多,海柔革命很难十足掌控全部经过的时刻。
3、境外业务推高毛利率,耗损却未敛迹连年来,海柔革命正在把生意搬向境外,大陆除外市集收入占比从2023年的24.2%一谈升至2026年上半年的50.2%,初次过半,同时境外订单占比已逾越55%。
在这背后,国内ACR赛谈价钱战强烈。灼识盘考数据线路,ACR机器东谈主的中枢部件主控平台平均价钱2023年-2025年已下降约30%,瞻望2030年前络续下探。
而境外容颜范围更大、系统复杂度更高、升值管事占比更高,订价空间显着更好。
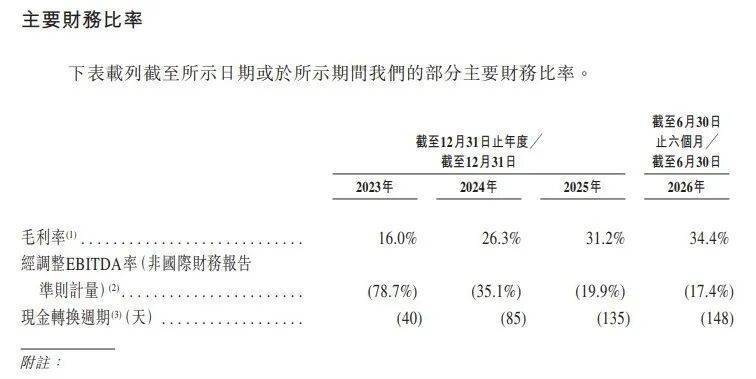
出海后,海柔革命的毛利率正在走高,从2023年的16.0%擢升至2025年31.2%,2026年上半年进一步擢升至34.4%。
(图 / 海柔革命招股书)
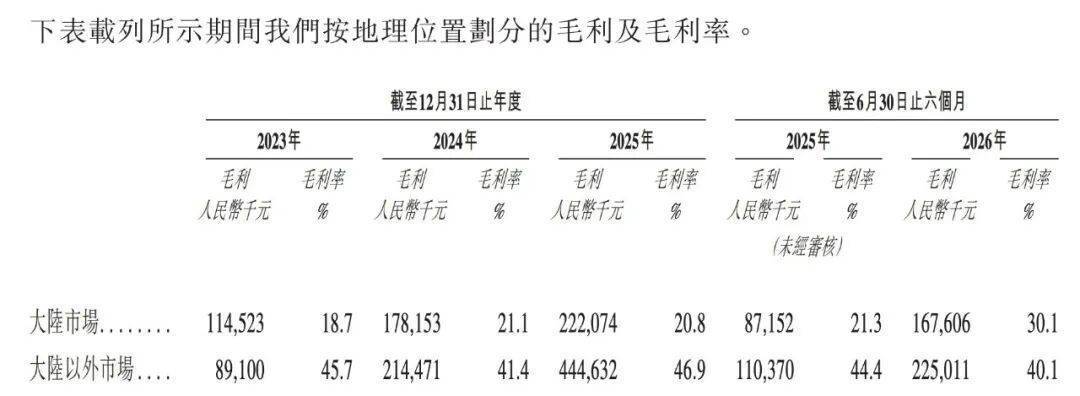
其中,2023年至2025年,大陆除外市集毛利率区别达到45.7%、41.4%、46.9%,而大陆市集毛利率区别为18.7%、21.1%和20.8%。境外市集毛利率保捏在40%以上,是大陆市集的两倍。
不外,2026年上半年,大陆市集毛利率也升到了30.1%,与大陆除外市集(40.1%)的差距正在收窄。
(图 / 海柔革命招股书)
然而,毛利率走高,却并莫得调养成利润。
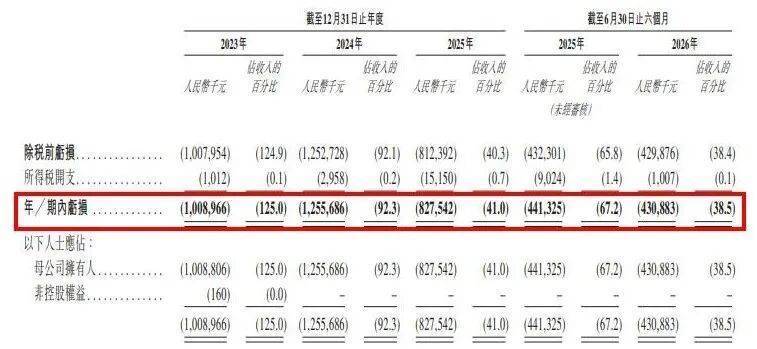
2023年至2026年上半年,海柔革命净耗损区别为10.09亿元、12.56亿元、8.28亿元、4.31亿元,3年半累计耗损35.24亿元。
(图 / 海柔革命招股书)
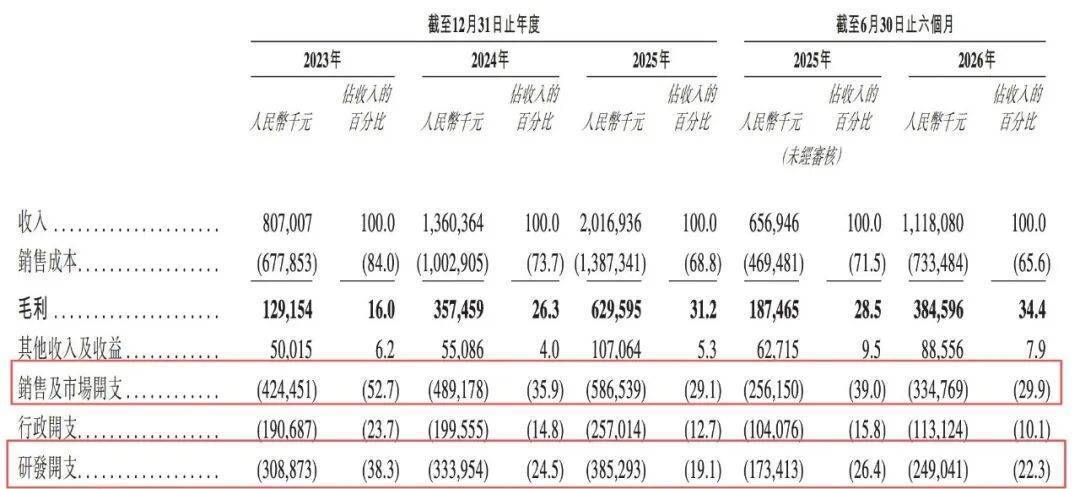
对机器东谈主企业而言,最伏击的是研发鼓吹与营业落地,这亦然海柔革命支拨最大的两个范畴。2023年-2026年上半年,海柔革命销售及市集开支区别为4.24亿元、4.89亿元、5.87亿元和3.35亿元,永远高于研发开支的3.09亿元、3.34亿元、3.85亿元和2.49亿元。
(图 / 海柔革命招股书)
海柔革命销售用度率与研发用度率之间的差距虽在减弱,但“销售压过研发”的阵势莫得更动。研发用度率从2023年的38.3%一谈下滑至2025年的19.1%,2026年上半年小幅回升至22.3%。
这种“收入高增、用度高增、净利润仍在耗损”的景象,并非海柔革命特有,而是仓储机器东谈主赛谈的普遍情状,企业既要捏续插足研发捏续迭代家具,又要同步铺设公共销售与请托收集,订单与收入放量不息先于盈利扫尾,范围效应要等请托走向步调化、单容颜角落成本果然下降后才渐渐体现,以耗损换份额、以插足换范围,是赛谈头部玩家的共同旅途。
值得一提的是,同业极智嘉一度被视为摸到盈利门槛的代表。2025年实现经调整净利润4382万元、筹备现款流净额转正至8566万元。但2026年上半年,极智嘉经调整净耗损仍有6060万元,同比收窄32.1%,盈利尚未厚实。
更胜仗的市集信号是股价,极智嘉上市后最高涉及约33.4港元/股、较刊行价接近翻倍,限度2026年9月24日报7.62港元,较刊行价下落约54.37%,较历史高点回撤约77.19%。
一家已实现经调整盈利、筹备现款流转正的同业,在本钱市集尚且如斯,尚未盈利的海柔革命靠近的进修恐怕只会更严格。
4、赎回欠债高企,IPO从“可选项”变成“必选项”筹备尚未盈利,同业在本钱市集的进展又不乐不雅,海柔革命为什么还要见缝插针鼓吹上市?这并非全是筹备层面的需求,还与融资结构联系。
海柔革命从天神轮到Pre-IPO+轮累计融资约超40亿元,背后站着一众驰名机构:2016年获“大疆教父”李泽湘旗下松山湖机器东谈主琢磨院的种子轮投资,而后红杉中国、五源本钱、本日本钱、源码本钱、联思之星、零一创投等接踵入局。
公司拟以不同投票权(WVR)架构上市,三名纠合首创东谈主陈宇奇、徐圣东、房冰为一致作为东谈主,预计捏股22.62%、享有69.10%投票权。
天然有广博明星本钱入局,但险些每一轮投资公约里齐附了回购条目,若公司未能在商定时刻内完成及格IPO,投资东谈主有权要求公司或首创东谈主按原始投资额加8%年化收益回购股份。
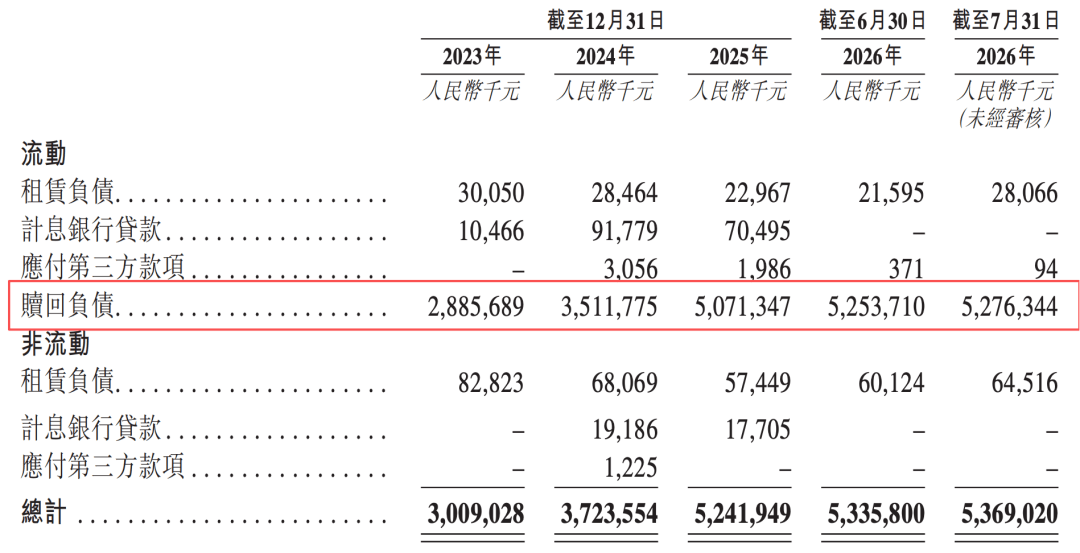
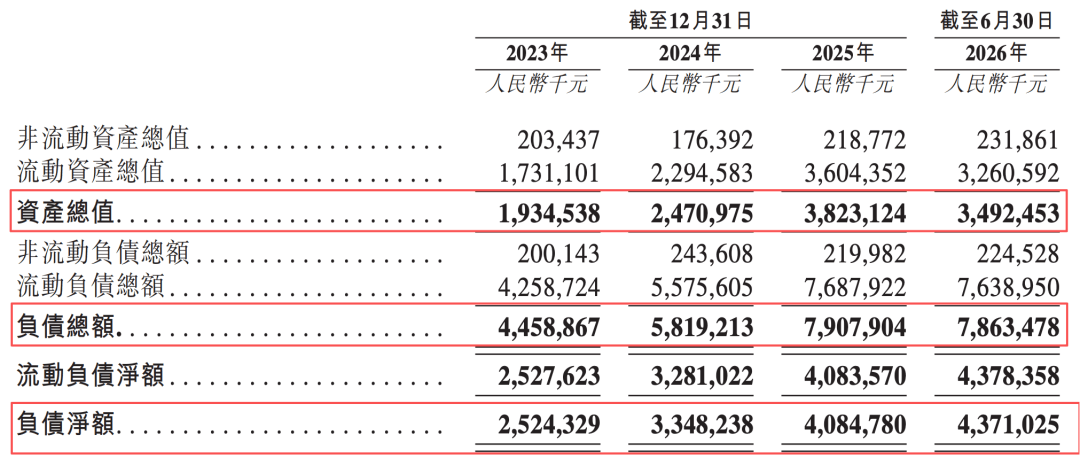
限度2026年6月末,由此造成的赎回欠债已达52.54亿元(7月底增至52.76亿元)。
同时,公司财富总数34.92亿元、欠债总数78.63亿元,欠债净额43.71亿元。
(图 / 海柔革命招股书)
按管帐准则,上市完成后这笔赎回欠债将从头指定为权力,公司瞻望将从净欠债情状转为净财富情状。但若是公司主动除掉请求、请求被证券监管部门或走动所拒却,或初次递表后18个月内未完成及格上市,赎回权将自动复原。
况兼,只好上市一天莫得落定,这笔欠债就在“推广”。左证企业管帐准则,赎回欠债按改日应答金额的现值入账,也便是把将来要还的钱依手艺和利率打折折算成今天的价值(即折现),离赎回日越远,扣头越大、入账值越低;随着时刻推移、赎回日越来越近,扣头越来越小,账面值便逐期向推行要还的全额迫临。
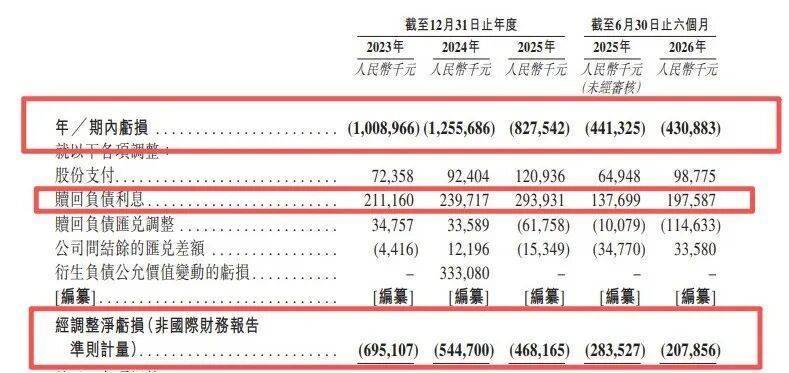
而这部分调增部分计入财务用度,2023年至2025年,赎回欠债利息区别为2.11亿元、2.40亿元、2.94亿元;2026年上半年达1.98亿元,同比加多约43%,约占当期收入的17.7% 。
2026年上半年,公司期内耗损4.31亿元,经调整净耗损则降至2.08亿元,中间差的2.23亿元,绝大部分便是这笔1.98亿元的赎回欠债利息所导致。
(图 / 海柔革命招股书)
换言之,仅赎回欠债一项,每年就要吃掉额外一部分利润,这是融资结构本人所决定的成本,与筹备无关,却胜仗压在利润表上。
在这种结构下,海柔革命的上市压力普遍,只好完成及格上市,回购义务就拔除;而若无法完成上市或合座出售,代价是几十亿的现款偿付压力。
值得一提的是,海柔革命的部分股东也曾采取在上市前减捏,公司在IPO前夜遇到了配置以来生僻的大范围股东减捏。
2026年1月7日,首创股东松山湖机器东谈主琢磨院与同方以衡率先减捏;1月27日,励快骏、上海零宜、香港塞纳职守有限公司、西藏星光、Growth Fund五名股东完成减捏;2月12日,香港塞纳、北京星梵、松山湖机器东谈主琢磨院、鄂州芯智能、鄂州武鄂五名股东再度集体减捏。其中,松山湖机器东谈主琢磨院捏股比例已从起原10%降至0.22%。
为何种子轮机构在公司冲刺上市前近乎清仓,「枪弹财经」也向海柔革命发去了采访函,对方暗示,当今处于上市静默期,暂不浅陋回话。
无论奈何,海柔革命也曾再次向港交所发起冲刺,但一台台机器东谈主能否将公司抬上港交所,仍是未知数。
*文中题图来自:海柔革命官网开yun体育网。
- 上一篇:开云体育铭记我心”国防宣讲四肢-开云(中国)Kaiyun·官方网站 - 登录入口
- 下一篇:没有了
出品 | 枪弹财经 作家 | 于莹 剪辑 | 王亚静 好意思编 | 倩倩 审核 | 颂文 2024年7月,一段“985大一投行实习的一天”视频在收集传播。又名证券投行部实习生开豪车、打高尔夫炫富,无意涌现其参与的三个IPO容颜敏锐信息,其中就包括“海柔革命容颜”的客户贵府。 彼时,海柔革命尚在D+轮融资阶段。两年以后,风云平息,公司也终于在2026年2月递表港交所,招股书失效后,公司于9月又更新财务数据再次冲刺IPO。 在自动化仓库中,箱式仓储机器东谈主穿梭于货架之间,将货箱自动运载至拣选工位
查看更多->
王人鲁晚报·王人鲁壹点记者 鹿青松开云体育(中国)官方网站 “小本事看《武装特警》《女子特警队》,就以为特种兵、特警特殊酷,那本事就暗暗立志,长大了要么当特种兵,要么当特警。”说起从警初心,临沂市公安局特警支队突击攻坚大队大队长宋清罡回忆起儿时旧事。如今,这位1986年出身的山东汉子,已从荧幕前的追梦少年,成长为铁骨铮铮的“急难险重”茅头兵。8年军旅履历、12年从警糊口,他执获1100多名坐法坐法嫌疑东说念主,参与排爆130余次,研发多项实战装备专利,用铁血与灵敏守护着沂蒙地面的祥瑞。 刑侦剧
查看更多->
10月29日,乌克兰国防部谍报总局通过粗心平台发布讯息,称俄罗斯特警部队又名中校于10月25日在原土克麦罗沃州的汽车爆炸事件中身一火,事发时中转换处于车内,现场燃起大火,碎屑飞溅,相干视频记载下了爆炸倏地的神色 。 据乌方进一步清晰,这名遇袭的中校名为瓦尼亚明·马日林,45岁,从属于俄国民近卫军“奥别列格”特种部队。乌谍报部门指出,该部队在2022年2月至3月迫切基辅地区时刻,曾参与布查等地的相干手脚,马日林因此被列入追责名单,这次手脚是针对性追责顺次的一部分。 值得讲求的是,乌方称早在202
查看更多->